Now Reading: Creditele pentru agricultură: cât costă finanțarea unei ferme
-
01
Creditele pentru agricultură: cât costă finanțarea unei ferme
Creditele pentru agricultură: cât costă finanțarea unei ferme

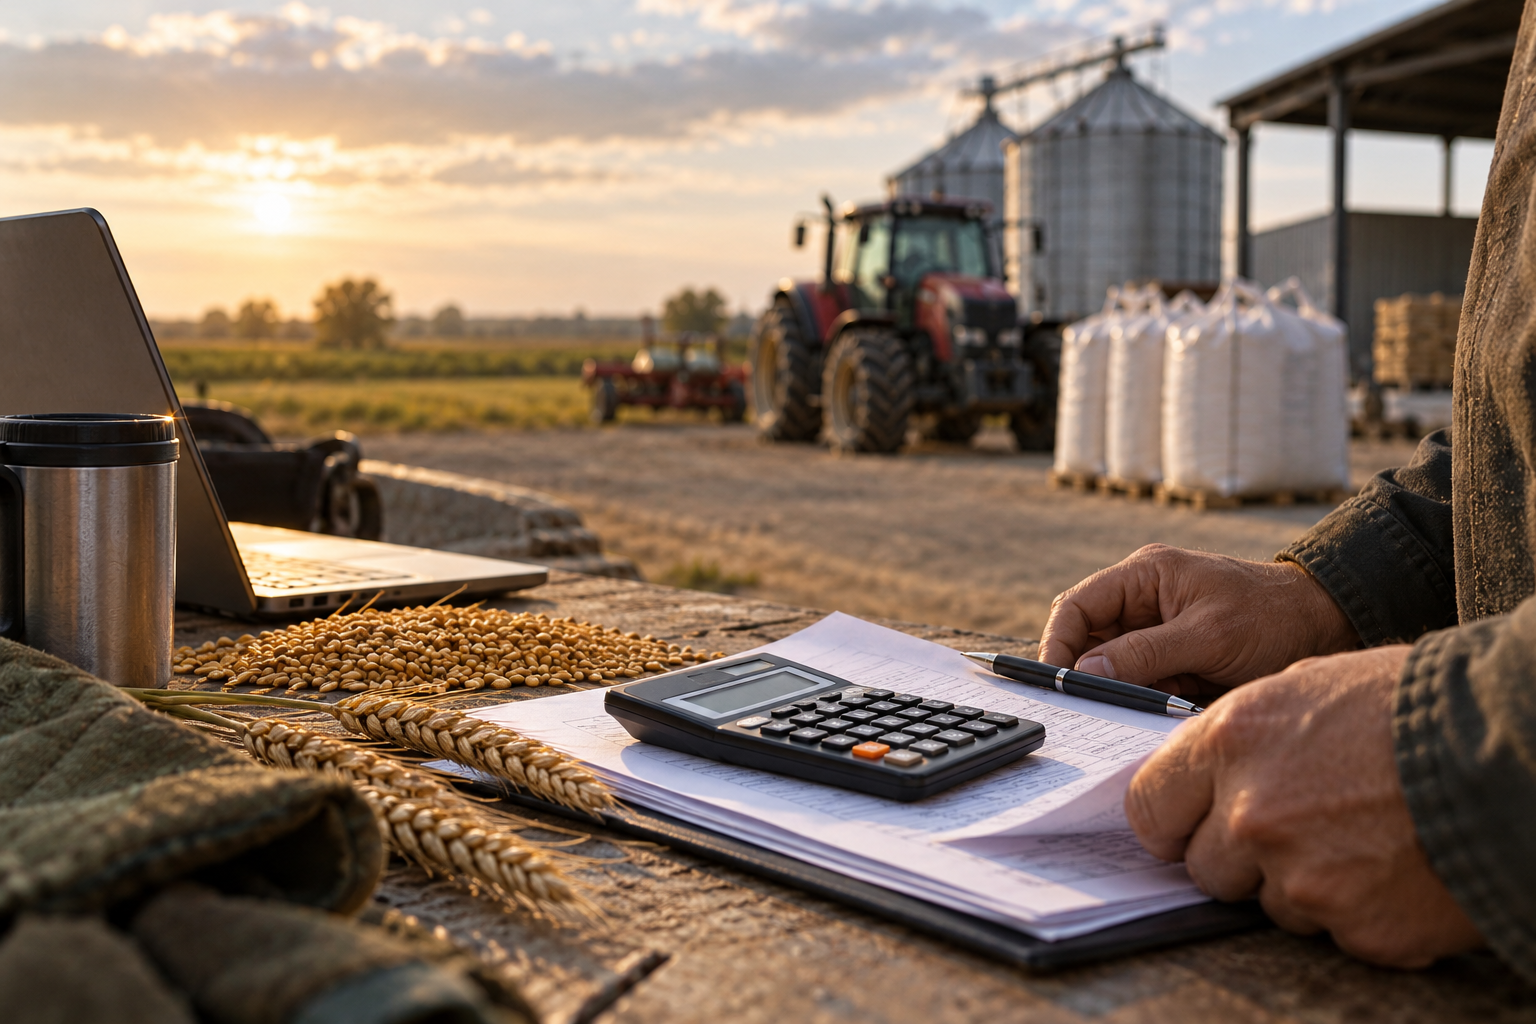
Creditele pentru agricultură devin o parte importantă a calculelor fermierilor atunci când cheltuielile campaniei apar cu luni înaintea încasărilor din recoltă. Semințele, îngrășămintele, motorina și produsele pentru protecția plantelor trebuie plătite, în timp ce veniturile sunt încasate mai târziu. Pentru investiții, diferența dintre momentul achiziției și recuperarea banilor este și mai mare. În primăvara anului 2025, accesul la capital trebuie analizat însă împreună cu costul real al finanțării.
Dobânda afișată de bancă este numai una dintre componente. Comisioanele, garanțiile, perioada creditului și modul de rambursare pot modifica suma plătită în final. În plus, agricultura are un flux de numerar diferit de cel al multor alte afaceri. O rată lunară și o rambursare adaptată sezonului agricol pot avea efecte foarte diferite asupra aceleiași ferme.
Creditele pentru agricultură finanțează nevoi diferite
Prima diferență trebuie făcută între capitalul de lucru și investiții. Un credit pentru activitatea curentă poate finanța cheltuielile necesare campaniei agricole până la valorificarea producției. În schimb, achiziția unui tractor, construirea unui depozit sau modernizarea unei ferme presupun finanțări pe perioade mai lungi. Costul și structura celor două tipuri de credit nu trebuie comparate doar prin dobândă.
Înainte de contractarea finanțării, fermierul trebuie să stabilească perioada în care banii produc efectiv venit. Dacă un credit pe termen scurt acoperă inputurile unei culturi, scadența trebuie corelată cu momentul probabil al valorificării acesteia. Pentru investiții, calculul este diferit. Utilajul sau construcția trebuie să genereze economii ori venituri suficiente pentru a susține rambursarea pe întreaga perioadă.
Dobânda nu reprezintă întregul cost al creditului
În cazul unui împrumut cu dobândă variabilă în lei, costul poate fi format dintr-un indice de referință și marja instituției finanțatoare. La acestea se pot adăuga comisioane și cheltuieli asociate garanțiilor. De aceea, două oferte cu dobânzi aparent apropiate pot avea costuri totale diferite. Fermierul trebuie să compare suma totală de rambursat și condițiile contractuale, nu doar procentul evidențiat în ofertă.
Un calcul simplificat arată diferența. Pentru un credit ipotetic de 500.000 de lei, fiecare punct procentual de dobândă înseamnă aproximativ 5.000 de lei pe an, dacă aplicăm procentul asupra întregii sume pentru un an. În practică, valoarea dobânzii depinde de sold, graficul de rambursare și condițiile contractului. Exemplul arată însă cât de repede poate deveni importantă o diferență aparent mică de dobândă.
Garanțiile pot facilita accesul la finanțare
Lipsa garanțiilor suficiente poate reprezenta o problemă pentru unele exploatații. Fermierii pot utiliza însă și mecanisme de garantare dedicate agriculturii. Pentru creditele destinate capitalului de lucru, Fondul de Garantare a Creditului Rural poate garanta până la 80% din valoarea creditului, dacă sunt îndeplinite condițiile programului. Diferența de garantare rămâne în responsabilitatea beneficiarului sau a terților garanți.
Există și finanțări acordate în baza adeverințelor APIA. În acest caz, adeverința poate susține accesarea unui credit pentru activitatea curentă, iar sumele viitoare de la APIA pot constitui principala garanție prin cesionare. Pentru creditele garantate de FGCR în baza acestor adeverințe, condițiile prevăd o dobândă de maximum ROBOR la șase luni plus două puncte procentuale. Garanția FGCR poate ajunge, de asemenea, până la 80% din valoarea creditului.
Creditul Fermierului nu mai primește cereri noi în 2025
O distincție importantă trebuie făcută în privința programului Creditul Fermierului. Schema lansată în 2024 a permis acordarea unor credite pentru capital de lucru pe o perioadă de maximum 60 de luni. Dobânda era formată din ROBOR la trei luni și o marjă de maximum 1,95% pe an, iar componenta ROBOR putea fi suportată prin ajutorul de stat, în condițiile programului.
Pentru un fermier care caută finanțare în aprilie 2025, programul nu trebuie însă considerat o linie nouă de creditare disponibilă. Ultima zi pentru transmiterea solicitărilor către FGCR a fost 20 decembrie 2024, iar acordurile de finanțare și garantare puteau fi emise cel târziu la 31 decembrie 2024. Beneficiarii care au contractat finanțarea continuă să beneficieze de condițiile schemei, însă aceasta nu reprezintă o soluție deschisă pentru o cerere nouă în primăvara anului 2025.
Pentru o fermă, întrebarea corectă nu este doar „ce dobândă oferă banca?”. Trebuie analizate valoarea totală a finanțării, perioada, graficul de rambursare, garanțiile solicitate și toate costurile suplimentare. La acestea se adaugă momentul în care exploatația estimează că va genera numerarul necesar rambursării.
Creditele pentru agricultură pot rezolva un deficit temporar de lichiditate sau pot permite realizarea unei investiții care altfel ar fi amânată. Un credit prea mare ori prost corelat cu fluxul de numerar poate produce însă presiune exact în lunile în care ferma are cele mai multe cheltuieli. Înaintea semnării contractului, finanțarea trebuie calculată în scenarii diferite de producție și preț, nu doar pentru varianta optimistă a sezonului.