Now Reading: Asigurarea culturilor în 2025: ce riscuri sunt acoperite
-
01
Asigurarea culturilor în 2025: ce riscuri sunt acoperite
Asigurarea culturilor în 2025: ce riscuri sunt acoperite

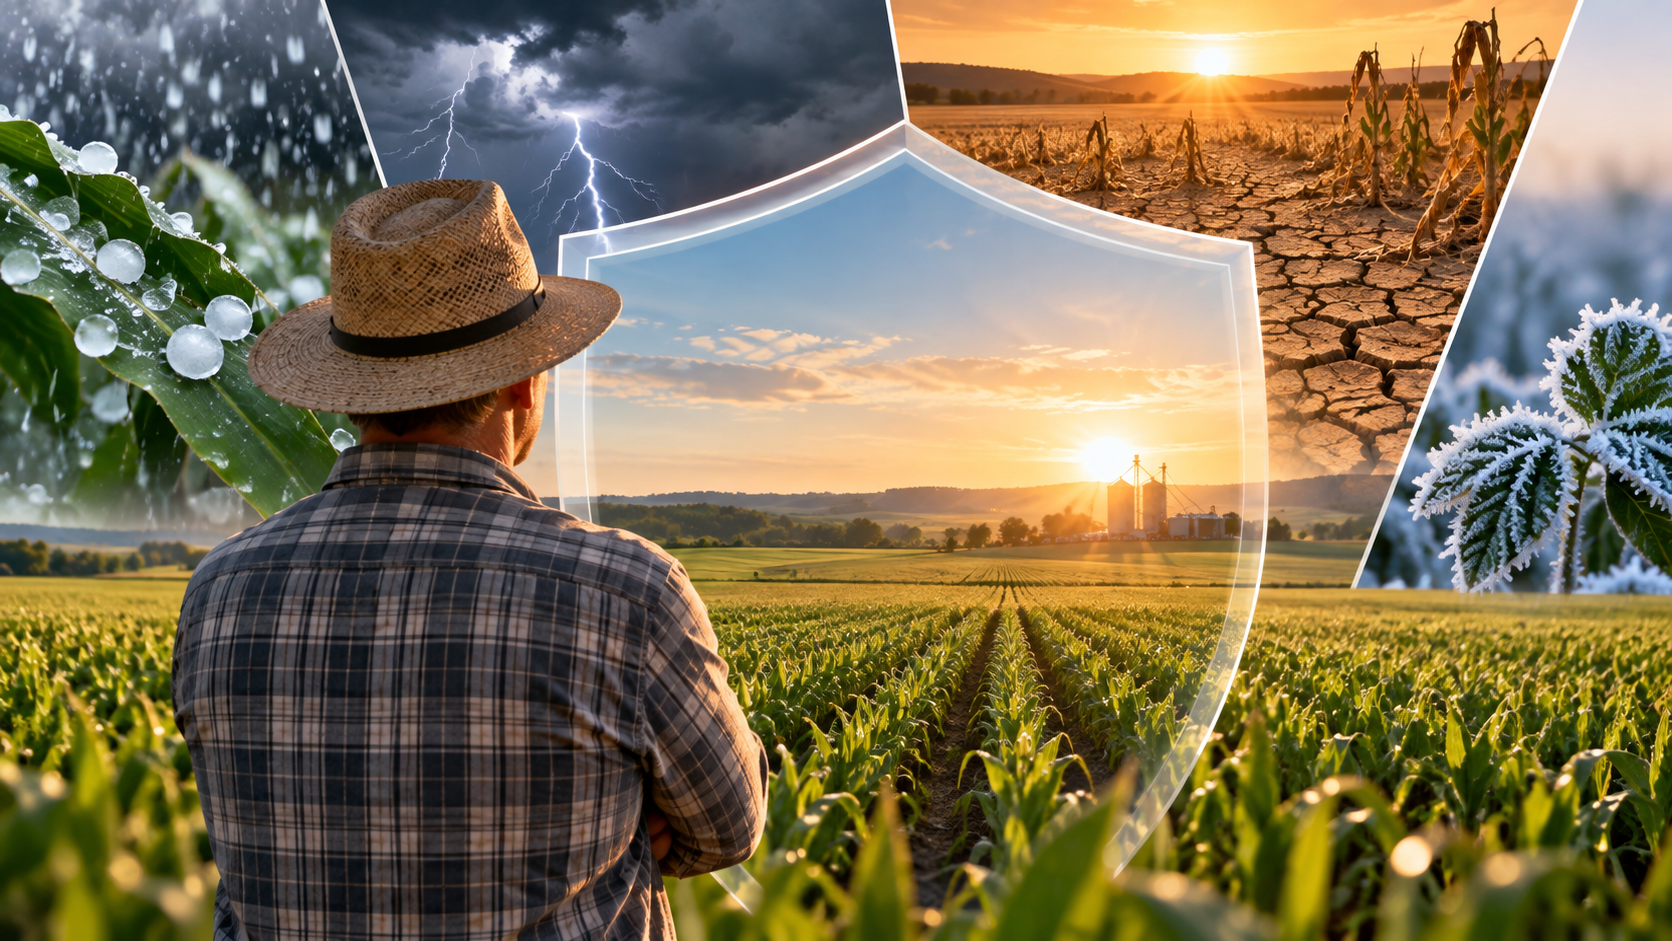
Asigurarea culturilor în 2025 devine tot mai importantă pentru fermierii care vor să limiteze pierderile provocate de fenomenele meteo. Grindina, furtunile, ploile torențiale sau înghețul pot afecta într-un timp foarte scurt o cultură în care au fost deja investite sume importante. Totuși, existența unei polițe nu înseamnă că orice pagubă este automat despăgubită. Protecția depinde de riscurile incluse în contract și de condițiile stabilite de asigurător.
Alegerea unei polițe trebuie făcută, așadar, după riscurile reale ale fermei. Prețul este important, însă nu spune singur cât de bună este asigurarea. Două polițe cu prime apropiate pot avea condiții, franșize și excluderi foarte diferite.
Asigurarea culturilor în 2025 nu acoperă orice fenomen
Printre riscurile întâlnite în asigurările agricole se numără grindina, furtuna, vijelia și ploile torențiale. În funcție de produs, pot fi incluse incendiul, înghețul sau alte fenomene meteorologice. Unele polițe oferă și protecție pentru situațiile în care cultura este atât de afectată încât trebuie reînsămânțată.
Fermierul trebuie însă să verifice fiecare risc în condițiile poliței. Un eveniment inclus de un asigurător în pachetul standard poate fi disponibil la altul numai printr-o acoperire suplimentară. De asemenea, perioada în care funcționează protecția poate diferi în funcție de cultură și de fenomenul asigurat.
Seceta necesită o atenție separată
Seceta este unul dintre riscurile care pot crea confuzie. O poliță pentru culturi agricole nu trebuie considerată automat și o asigurare împotriva secetei. Produsele standard pot exclude seceta și arșița, în timp ce alte soluții oferă protecție separată sau folosesc criterii specifice legate de deficitul de precipitații.
Înainte de contractare trebuie verificat exact modul în care este definit riscul. Contează culturile eligibile, perioada analizată și condițiile în care se stabilește producerea evenimentului. Pentru exploatațiile din zone afectate frecvent de deficit hidric, această verificare poate conta mai mult decât diferența de preț dintre două polițe.
Franșiza poate schimba valoarea despăgubirii
Franșiza reprezintă partea din daună care rămâne în sarcina asiguratului, conform condițiilor contractuale. Modul de calcul poate varia între produse. Din acest motiv, două polițe care includ aceleași fenomene meteorologice nu oferă neapărat aceeași protecție financiară.
La fel de importantă este suma asigurată. Fermierul trebuie să înțeleagă cum a fost stabilită și în ce condiții se calculează despăgubirea. În cazul unei daune, trebuie respectată și procedura de notificare prevăzută în contract. Întârzierea anunțării sau nerespectarea anumitor obligații poate complica instrumentarea dosarului.
Ce trebuie verificat înainte de semnarea poliței
Asigurarea culturilor în 2025 trebuie analizată în raport cu structura fiecărei ferme. Istoricul fenomenelor meteorologice din zonă, culturile cultivate și valoarea investiției pe hectar pot indica riscurile pentru care protecția este mai importantă. O fermă expusă frecvent grindinei poate avea alte priorități decât una în care problema dominantă este lipsa precipitațiilor.
Înainte de semnare trebuie comparate riscurile acoperite, excluderile, franșiza, suma asigurată și procedura de constatare a pagubelor. De asemenea, merită verificat momentul de la care începe efectiv acoperirea. O poliță mai ieftină poate deveni costisitoare dacă exclude tocmai evenimentul care produce cele mai mari pierderi în exploatație.
Asigurarea nu elimină riscul agricol și nici nu poate înlocui măsurile de prevenție. Poate însă limita efectul financiar al unor evenimente pe care fermierul nu le poate controla. Într-un sector în care o furtună sau o grindină puternică poate afecta în câteva minute investiția făcută pe parcursul mai multor luni, condițiile poliței merită citite la fel de atent ca prețul acesteia.