Now Reading: Rapița se apreciază, floarea-soarelui pierde teren
-
01
Rapița se apreciază, floarea-soarelui pierde teren
Rapița se apreciază, floarea-soarelui pierde teren

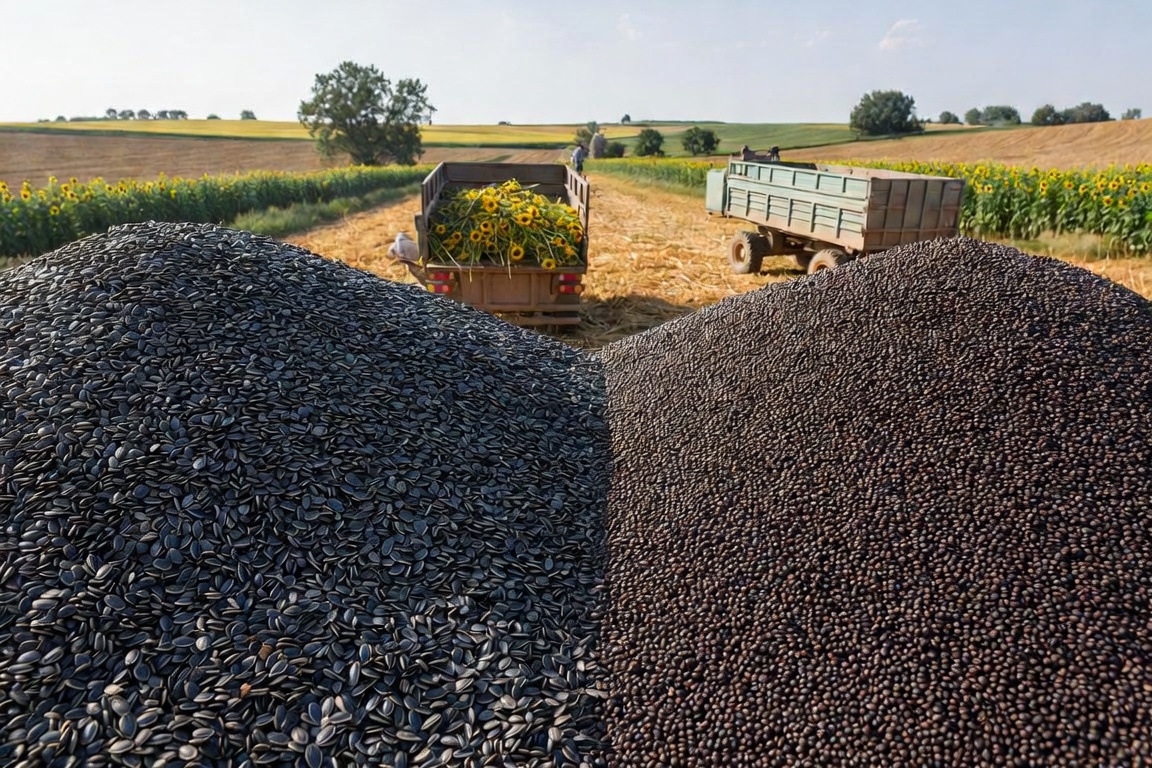
Prețurile oleaginoaselor încheie luna august cu evoluții diferite pe piața din România. Rapița a câștigat teren față de începutul lunii iulie, în timp ce floarea-soarelui se află sub presiunea recoltei noi din regiunea Mării Negre. Pentru fermieri, diferența dintre cele două culturi devine importantă într-o perioadă în care o parte din producție intră în circuitul comercial, iar decizia de vânzare depinde tot mai mult de piața locală și de ofertele cumpărătorilor.
Datele disponibile pentru ultima săptămână completă din august indică o medie națională de aproximativ 488 euro/tonă pentru rapiță, plecare din siloz. Pentru floarea-soarelui, reperul național se situează la aproximativ 462 euro/tonă. Diferența dintre cele două culturi este de aproximativ 26 euro/tonă, însă evoluția din ultimele săptămâni spune mai mult decât comparația unui singur preț.
Rapița a recuperat din pierderile de la începutul de verii
La începutul lunii iulie, rapița din România era cotată în jurul valorii de 468 euro/tonă. Până la finalul lunii august, nivelul a ajuns la aproximativ 488 euro/tonă. Evoluția nu a fost liniară. În a doua jumătate a lunii august, piața a trecut inclusiv de 490 euro/tonă, după care a înregistrat o ușoară corecție.
Piața europeană oferă, la rândul său, susținere pentru rapiță. Cotațiile Euronext se mențin la niveluri ridicate, iar estimările privind disponibilul european contribuie la menținerea interesului pentru această cultură. În același timp, oferta din afara Uniunii Europene limitează posibilitatea unor creșteri neîntrerupte. Pentru fermierul român, prețul efectiv rămâne dependent de zonă, calitate, cantitate și condițiile de livrare.
Floarea-soarelui pierde avantajul din prima parte a verii
La floarea-soarelui, direcția este diferită. Datele pentru România indică aproximativ 462 euro/tonă la finalul lunii august, față de circa 475 euro/tonă la jumătatea lunii iulie. Scăderea nu este spectaculoasă de la o săptămână la alta, însă arată presiunea exercitată asupra pieței odată cu apropierea și intrarea noii recolte.
Un factor important vine din regiune. Bulgaria, Republica Moldova și Ucraina aduc marfă nouă pe piață, iar disponibilitatea mai bună oferă cumpărătorilor europeni mai multe alternative. În aceste condiții, floarea-soarelui românească trebuie să concureze nu doar prin preț, ci și prin calitate și condițiile de livrare.
Prețurile oleaginoaselor depind tot mai mult de regiune
Pentru floarea-soarelui, bazinul Mării Negre are o influență directă asupra pieței românești. Producțiile și fluxurile comerciale din statele vecine pot modifica rapid raportul dintre ofertă și cerere. Atunci când cantități importante ajung simultan pe piață, cumpărătorii au mai mult spațiu pentru negociere. Presiunea se transmite apoi către prețurile oferite fermierilor.
Rapița are o legătură mai puternică și cu piața europeană, unde cotațiile bursiere reprezintă un reper urmărit atent de comercianți. Totuși, nici în cazul acesteia prețul bursier nu trebuie confundat cu suma încasată de fermier. Transportul, condiția comercială, calitatea și momentul livrării pot genera diferențe importante între cotația de referință și oferta efectivă.
Fermierii trebuie să compare ofertele înainte de vânzare
Diferența dintre rapiță și floarea-soarelui arată de ce prețurile oleaginoaselor nu trebuie analizate doar printr-o singură valoare națională. La sfârșitul lunii august, rapița se află într-o poziție mai bună față de începutul lui iulie. Floarea-soarelui resimte, în schimb, presiunea unei oferte regionale mai consistente.
Pentru fermier, întrebarea nu este doar dacă prețul va crește sau va scădea. Depozitarea are un cost, iar păstrarea producției presupune capital blocat și riscuri suplimentare. De aceea, comparația dintre ofertele disponibile, costurile de transport, condițiile de plată și cheltuielile de depozitare poate fi mai relevantă decât încercarea de a anticipa punctul maxim al pieței.
Finalul lunii august găsește astfel cele două culturi în poziții diferite. Rapița a recuperat o parte din terenul pierdut anterior, în timp ce floarea-soarelui intră într-o perioadă în care oferta regională apasă asupra pieței. Pentru ambele, însă, următoarele săptămâni vor depinde de volumele disponibile, cererea procesatorilor și evoluția fluxurilor comerciale din regiune.